מס על מארזים מהוועד: פטור, זקיפת שווי ושורת מימון
האם יש מס על מארזים מהוועד לעובד באבל, ומה ההבדל בין דמי חבר לתקציב המעסיק?
מס על מארזים מהוועד תלוי קודם כול במקור הכסף. לפי אתר של משרד רואי חשבון, מתנה בעין שמעסיק נותן לעובד לאירוע אישי מוכרת בלי זקיפת שווי עד ₪240 לשנה; מעל התקרה צריך לזקוף שווי בתלוש, או שההפרש לא מוכר כהוצאה. מימון מדמי חבר של הוועד נבחן אחרת, ורו״ח הוועד מחליט. זה אינו ייעוץ מס.
העמוד נכתב לגזברים וליו״רים של ועדי עובדים, שרוצים לשלוח מארז ניחומים לעובד באבל ולדעת מראש איך לרשום את ההוצאה. ריכזנו מה אומר מקור מקצועי על מס על מארזים מהוועד, איפה מקור הכסף משנה את התמונה, ומה אנחנו, כספק, מעבירים לרואה החשבון כדי שיוכל להחליט. כבוד אחרון היא חברה פרטית שמספקת חבילות לאירוע, ואינה משרד רואי חשבון.
בעמוד הזה (9)
מה מגיע לעובד באבל בלי קשר לוועד
לפני שמדברים על מארזים ועל מס: הזכות המרכזית של עובד באבל היא מול המעסיק, והיא לא תלויה בוועד או בתקציב שלו. לפי היחידה ליחסי עבודה, עובד שעבד במקום העבודה לפחות שלושה חודשים ונעדר בגלל אבל על מות הורה, ילד, בן או בת זוג, אח או אחות, יכול לקבל תשלום על עד שבעה ימים קלנדריים1. כדאי שהוועד יזכיר את זה לעובד, עוד לפני כל מארז.
| מה | חינם לפי חוק | אצלנו (בתשלום) | הערה |
|---|---|---|---|
| ימי אבל בשכר לעובד | תשלום על עד שבעה ימים קלנדריים, לעובד שעבד במקום העבודה לפחות שלושה חודשים ונעדר בגלל אבל על הורה, ילד, בן או בת זוג, אח או אחות1 | — | קיימת בלי קשר לוועד ולתקציב שלו |
| מארז ניחומים ומודעה דיגיטלית מטעם הוועד | — | מילה חמה ₪390 כולל מע״מ | מחיר לאירוע, בלי מנוי; הרישום לפי שורת המימון |
מס על מארז ניחומים לעובד: מי מממן קובע
השאלה הראשונה שרו״ח הוועד ישאל היא לא כמה עלה המארז, אלא מאיזו קופה הוא שולם. הכללים שמתוארים במקור המקצועי עוסקים במעסיק שנותן לעובד שלו. ועד עובדים שמממן מדמי החבר הוא גוף אחר, ולכן אנחנו מבקשים לסמן בכל אירוע שורת מימון:
- דמי חבר של הוועד. כשהכסף יוצא מקופת הוועד, הנחת העבודה שאנחנו מעבירים לרואה החשבון היא שבדרך כלל לא נזקף לעובד שווי. זו הנחה לבדיקה, לא קביעה.
- תקציב רווחה של המעסיק. כשהמעסיק מממן לפי ראש, המימון נחשב לרוב שכר לצורכי מס, ואז רלוונטיים הכללים שבהמשך: התקרה, התנאים והזקיפה.
- מימון מעורב. חלק מהוועד וחלק מהמעסיק. כל רכיב צריך להיות משויך למקור הכסף שלו, ובשביל זה קיימת החשבונית המפוצלת.
מצב אחד שונה במיוחד: כשהעובד עצמו נפטר, המקבלים של מארז הניחומים הם היורשים ולא העובד. גם את המקרה הזה כדאי להעביר לאישור רו״ח הוועד לפני שקובעים מדיניות.
פטור ממס על מתנה לעובד לאירוע אישי: מה אומר המקור
לפי אתר של משרד רואי חשבון, ולא לפי פרסום ישיר של רשות המסים, מעסיק שנותן לעובד מתנה לרגל אירוע אישי או משפחתי יכול לרשום אותה כהוצאה מוכרת בלי לזקוף לעובד שווי, כשמתקיימים ארבעה תנאים מצטברים10. לפי אותו מקור, בעמדת רשות המסים נכללים אירועים אישיים מובהקים בחיי העובד8, וביניהם אבל ושבעה במשפחה הקרובה9.
| תנאי לפי המקור | מה זה אומר כשהוועד שולח מארז |
|---|---|
| שווי עד התקרה | עד ₪240 לעובד בשנה, נכון לשנת המס 20262 |
| אירוע אישי מובהק | אירוע משפחתי או אישי של העובד, ולא חג או אירוע של כל הארגון11 |
| זיהוי פרטני | ההוצאה משויכת לעובד מסוים, ולא נרשמת כהוצאה כללית של הוועד או של החברה4 |
| תיעוד | חשבונית מס על שם החברה, עם שם העובד והאירוע, ואסמכתאות שנשמרות בתיק7 |
שימו לב שהתקרה נספרת לעובד לשנה, ולא לכל אירוע בנפרד. עובד שכבר קיבל השנה הטבה לאירוע אחר עלול להגיע לתקרה מהר יותר, ולכן כדאי שהגזבר ינהל רישום שנתי לפי שם העובד.
מתנה מהוועד, מס ושווי: כשהסכום עובר את התקרה
כשהשווי עובר את ₪240, המקור מציג לחברה בחירה. אפשר לרשום בתלוש של העובד את כל שווי המתנה, ולא רק את החלק העודף, ולשלם עליו מס בגילום3. אפשר גם לא לזקוף, ואז ההפרש שמעל התקרה נחשב הוצאה עודפת שהמס לא מכיר בה12.
כסף אינו מארז. לפי אותו מקור, מתנה במזומן או בהעברה בנקאית נחשבת לצורכי מס תוספת לשכר בכל הסכום, גם כשהסיבה היא אירוע אישי, ורק הטבה בעין או בתווי שי נכנסת לתקנה5.
ומה לגבי חגים? לפי המקור, מתנה לעובד לרגל חג או אירוע שאינו אישי13 מוכרת רק כשהשווי נזקף בתלוש והמס מגולם6. לכן מארז ניחומים לעובד באבל ומארז לראש השנה הם מקרים שונים, גם אם הם יוצאים מאותו תקציב רווחה.
זקיפת שווי מארז ניחומים: מה זה אומר בתלוש
בפועל, זקיפה פירושה שערך המארז מופיע כשורה בתלוש השכר של העובד3. לעובד שחוזר לעבודה אחרי השבעה זו הפתעה לא נעימה, ולכן כדאי שהוועד יחליט מראש, במדיניות שהמליאה מאשרת, איך הוא נוהג בכל שורת מימון.
המחירים של החבילות לוועדים גבוהים מהתקרה שבמקור, אבל לא כל רכיב בחבילה הוא הטבה אישית לעובד. בחשבונית שלנו, רכיבים כמו מודעה מטעם הוועד ולוגיסטיקת משלחת מופיעים בשורה הארגונית, ורכיבים כמו מארז ושירות זכויות מופיעים בשורת המשפחה. איך לרשום כל שורה, זו החלטה של רו״ח הוועד.
חשבונית מפוצלת, ועד עובדים ורו״ח: מה אנחנו מספקים
- שורת מימון בכל אירוע. כשפותחים אירוע, הגזבר מסמן דמי חבר, תקציב רווחה של המעסיק או מימון מעורב.
- חשבונית לכל אירוע, מפוצלת. שורה ארגונית ושורת משפחה, כך שכל חלק משויך למקור הכסף שלו.
- פירוט החבילה. רואה החשבון רואה אילו רכיבים נמסרו בפועל, ולא רק סכום כולל.
- מחיר לאירוע, בלי מנוי. משלמים רק כשיש אירוע, בלי דמי מנוי ובלי התחייבות.
איננו משלמים עמלות, ואיננו נותנים הטבות אישיות ליו״ר, לגזבר או לנושאי משרה בוועד. הנחה או זיכוי, כשיש, נרשמים לחשבון הוועד ולא לאדם.
מה הוועד רואה בחשבונית ובסטטוס, ומה לא
גם כשמדברים על מס, הוועד לא צריך פרטי אבל. בחשבונית ובסטטוס האירוע מופיע מה שנדרש לרישום: שם החבר, סוג האירוע, החבילה, המחיר ומצב המסירה. פרטי המשפחה, התוספות שהמשפחה בחרה בעצמה ותיק הזכויות שלה לא מגיעים לוועד. המדיניות המלאה מפורטת בנפרד (פרטיות: מה הוועד רואה ומה לעולם לא).
חבילות לאירוע כשנפטר קרוב של עובד
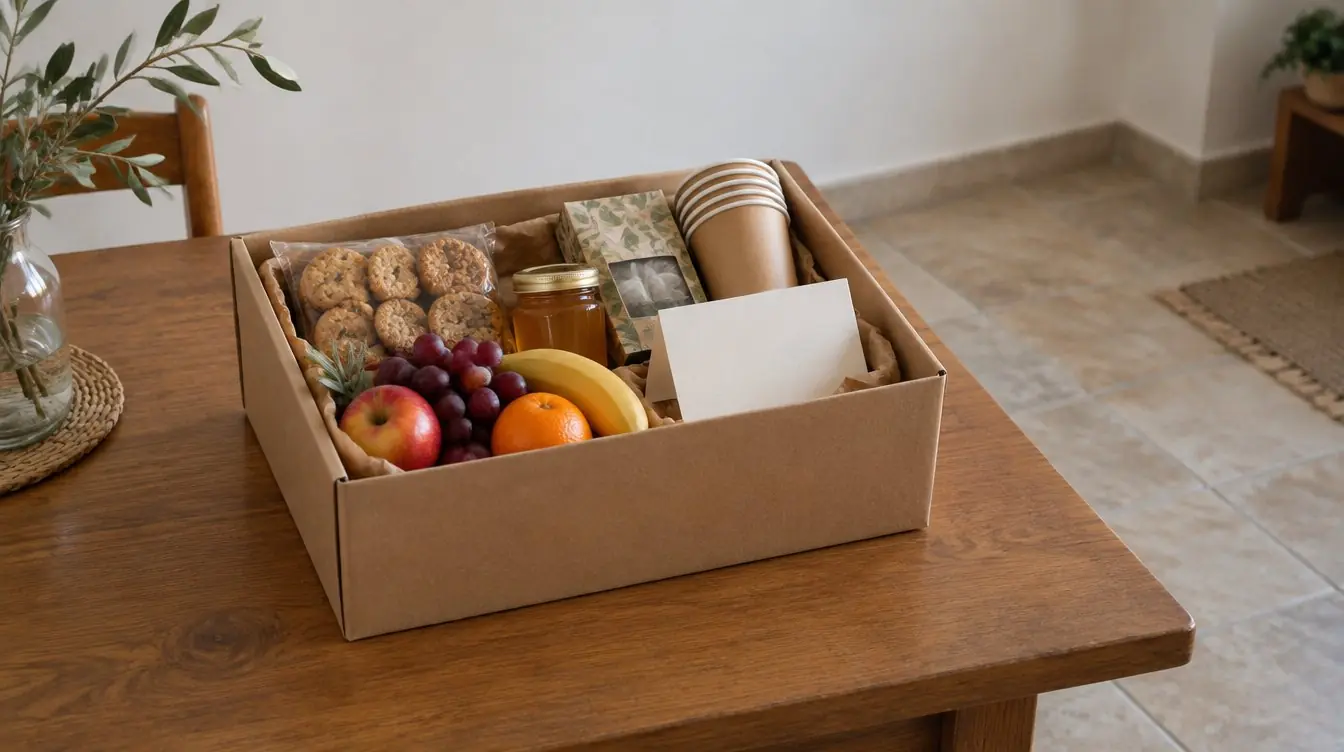
החבילות לפטירת קרוב של עובד, מילה חמה, השתתפות בצער וליווי השבעה, מתומחרות לאירוע וכוללות מע״מ, והמחיר של כל אחת מופיע בכרטיסים שלמטה. תוספות, כמו אוהל או מניין, מתומחרות בנפרד. ההזמנה דרך מתאם, בוואטסאפ או בטלפון, ובסוף האירוע מגיעה חשבונית מפוצלת. חבילות לפטירת עובד ולגמלאים מופיעות בקטלוג המלא (קטלוג החבילות לוועדים).
חבילות השתתפות לפטירת קרוב של עובד
מילה חמה
₪390 כולל מע״מ
- מארז ~₪290, כרטיס הוועד, משלוח, מודעה דיגיטלית (וואטסאפ/אינטראנט), קוד הטבה ובדיקת זכויות חינם למשפחה
השתתפות בצער (המודעה הקלאסית "הוועד משתתף בצערו…")
₪990 כולל מע״מ
- מודעה בעיתון, מארז בינוני, מודעה דיגיטלית, קוד הטבה, בדיקת זכויות חינם
ליווי השבעה
₪2,490 כולל מע״מ
- מודעה בעיתון, מארז גדול, ארוחת ערב אחת לבית האבלים, לוגיסטיקת משלחת/ערב מניין, שירות זכויות מלא (קריטי כשנפטר בן/בת זוג)
שאלות נפוצות על מס ומארזים מהוועד
האם מארז ניחומים מהוועד חייב במס?
מה תקרת הפטור ממס על מתנה לעובד לאירוע אישי?
מה ההבדל בין מימון מדמי חבר למימון מהמעסיק?
מה זו חשבונית מפוצלת?
האם תשלום במזומן לעובד באבל פטור ממס?
מי מחליט על הטיפול במס, הוועד או כבוד אחרון?